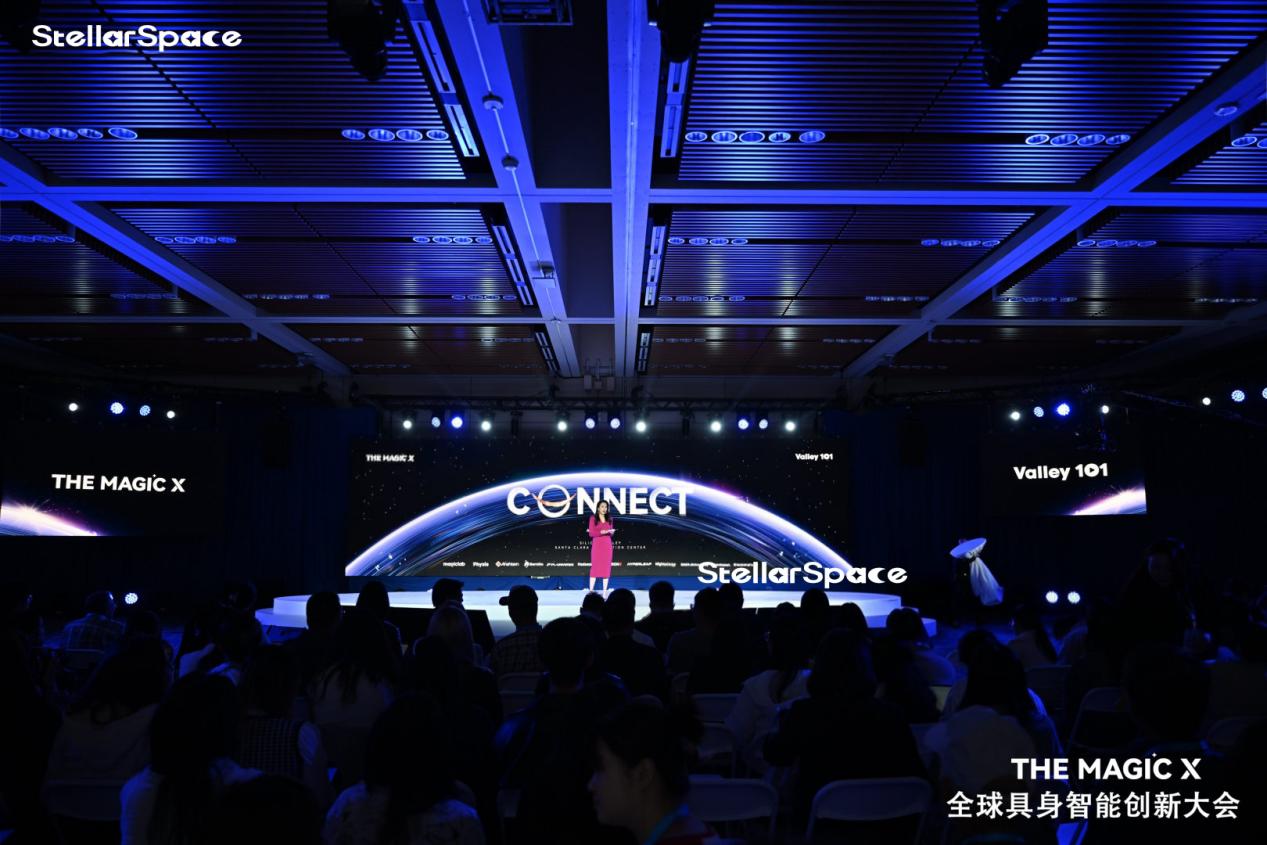
StellarSpace 在硅谷举行的 GEIS 活动上发布新一代工业自动化产品组合,并把自己定义成 embodied robots 的“muscles and nerves”提供者。比起单一整机发布,这种底层产品矩阵更像是一场面向产业链的话语权争夺:当越来越多公司都想做机器人本体时,谁来提供驱动、控制、工业级执行和系统级硬件底座,正在成为另一条关键赛道。 机器人行业的热度通常集中在台前的整机身上,但真正决定一家公司能不能持续交付的,很多时候是台下那层不太抢镜的工业底座。StellarSpace 这次在硅谷发布的新一代工业自动化产品,最值得注意的地方就在于它没有试图把自己包装成某个单点爆款,而是直接强调 full-stack industrial intelligence product portfolio。这种表述的含义很清楚:它想做的不是一个零件,而是一组能支撑 embodied r… GlobeNewswire 的稿件里,StellarSpace 管自己提供的是 embodied robots 的 muscles and nerves。这是一个很形象也很现实的说法。机器人行业很多时候并不缺“脑”,因为大家都在讨论模型、数据和推理;真正持续短缺的是足够稳定的执行、驱动、控制和工业适配能力。谁能把这些环节做厚,谁就更有机会成为整机公司的默认依赖,而不是一次性供应商。 从行业结构看,具身智能正在经历和新能源车、服务器、智能手机类似的阶段:台前品牌会很热,但最后真正形成壁垒的往往是底层供应链和平台能力。StellarSpace 这类玩家的价值就在这里。它们不一定比整机更出圈,却有机会在多家机器人项目背后同时吃到增量。一旦具身智能进入更大规模部署,底层工业自动化产品的需求会被迅速放大。 商业上,这类公司还有一个天然优势,就是服务对象更广。它不必押注某一家人形机器人品牌成为最终赢家,而是可以把能力卖给多种机器人、自动化和基础设施场景。这种“卖铲子”的位置在行业放量前后都相对稳。随着具身智能从概念热潮走向部署竞争,资本和客户也会越来越重视谁能提供真正通用、可工业化的支撑层。 风险在于,底层平台型公司最容易陷入叙事太大、客户案例太少的问题。要证明“肌肉和神经”的价值,最终还得回到装到了哪些设备上、在什么场景里跑、客户是否持续采购这些硬指标。StellarSpace 现在的发布更像是把位置卡住,后续是否能把这种底层能力变成持续业务,还要看它能不能尽快把合作和量产案例做实。